Isu mengenai keterlibatan aparat kewilayahan, seperti Bintara Pembina Desa (Babinsa) dan Bhabinkamtibmas dalam pengawasan kepatuhan pajak belakangan ini menarik perhatian masyarakat. Bagi para pelaku usaha maupun masyarakat umum, hadirnya aparat berseragam dalam urusan perpajakan tentu menimbulkan beragam pertanyaan.
Penting bagi masyarakat untuk memahami duduk perkara kebijakan ini secara jernih, mulai dari batasan peran aparat, catatan hukum yang disoroti para ahli, hingga langkah hukum yang bisa dilakukan jika terjadi pelanggaran di lapangan.
Latar Belakang Peran Babinsa dalam Pengawasan Pajak
Pemerintah melalui Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 mengatur pedoman pengawasan kepatuhan wajib pajak yang memuat skema kerja sama dengan aparat kewilayahan. Kebijakan ini pada dasarnya merupakan penyempurnaan dari pedoman internal Direktorat Jenderal Pajak (DJP) yang telah berjalan sejak tahun 2020.
Tujuan utama dari pengikutsertaan aparat kewilayahan adalah untuk memetakan aktivitas ekonomi dan mengidentifikasi keberadaan wajib pajak di tingkat desa atau kelurahan yang belum terjangkau oleh sistem formal.
Keterlibatan ini diatur secara eksplisit pada Bagian A (Umum) Surat Edaran DJP Nomor SE-8/PJ/2026, yang memuat skema pendekatan berupa:
“…pembangunan jejaring informasi (melalui Bintara Pembina Desa/Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat)”
Meskipun demikian, DJP menegaskan bahwa peran Babinsa dan Bhabinkamtibmas sangat terbatas. Mereka tidak memiliki kewenangan untuk:
- Melakukan pemeriksaan pajak.
- Menilai tingkat kepatuhan perpajakan warga.
- Menagih atau memungut uang pajak secara langsung.
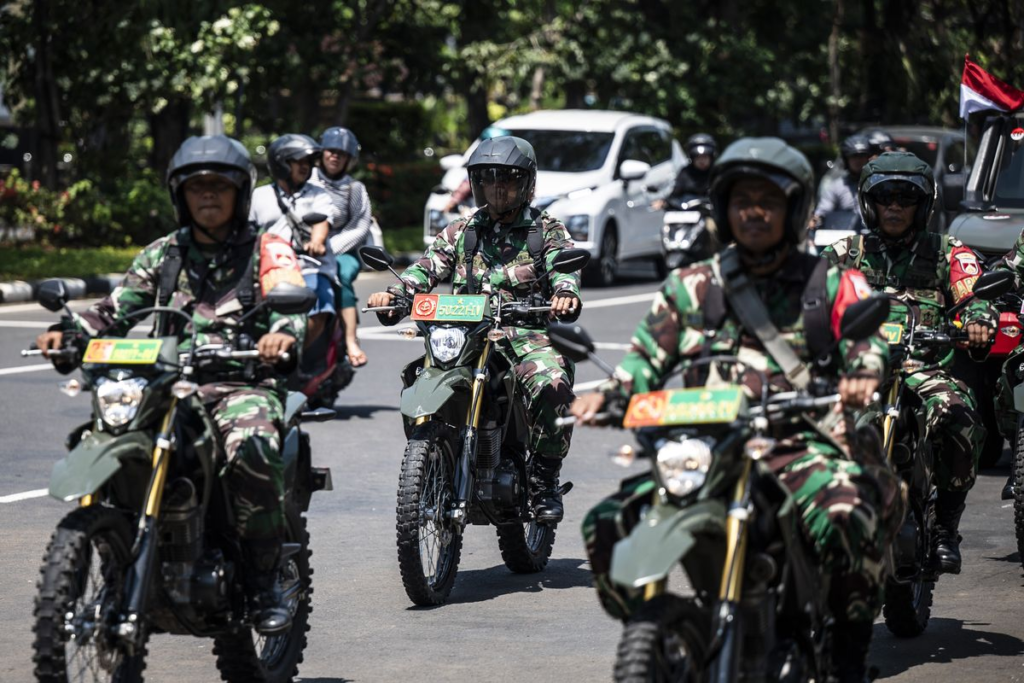
Kehadiran Babinsa di lapangan sebatas mendukung koordinasi, mendampingi petugas pajak agar kunjungan berjalan aman sesuai prosedur, serta membantu pembangunan jejaring informasi wilayah guna pemetaan potensi ekonomi secara lebih akurat.
Catatan Kritis dan Sorotan Hukum dari Masyarakat Sipil
Meskipun DJP menegaskan bahwa peran aparat kewilayahan hanya sebatas koordinasi dan penyediaan informasi, kebijakan ini memicu diskusi kritis dari para ahli hukum dan organisasi masyarakat sipil. Ada tiga poin utama yang menjadi perhatian:
Prinsip Hierarki Peraturan Perundang-undangan
Surat Edaran merupakan aturan internal yang sifatnya administratif. Dalam peraturan induknya, yaitu Peraturan Menteri Keuangan (PMK) Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak, tidak ada pasal yang mendelegasikan pengawasan pajak kepada unsur militer. Penambahan fungsi ini melalui Surat Edaran dinilai melampaui kewenangan aturan di atasnya.
Kesesuaian dengan Mandat Undang-Undang TNI
Berdasarkan Pasal 7 Undang-Undang Nomor 34 Tahun 2004 tentang TNI, tugas pokok militer berfokus pada pertahanan negara. Adapun Operasi Militer Selain Perang (OMSP) harus didasarkan pada kebijakan dan keputusan politik negara. Pengawasan aktivitas ekonomi dan perpajakan warga dinilai keluar dari koridor fungsi pertahanan tersebut.
Pergeseran Pendekatan Perpajakan
Sistem perpajakan di Indonesia menganut prinsip self-assessment atau kesadaran/kepatuhan sukarela. Keterlibatan aparat berseragam dikhawatirkan menggeser pendekatan ini menjadi pendekatan keamanan yang bersifat koersif (menekan) yang berpotensi menimbulkan intimidasi psikologis bagi warga dan pelaku UMKM.
Hak Wajib Pajak dan Kanal Pengaduan Resmi
Sebagai wajib pajak, masyarakat memiliki hak penuh atas perlindungan hukum dan kepastian prosedur. Perlu diingat bahwa pembayaran pajak yang sah hanya dilakukan melalui saluran resmi negara (seperti bank persepsi, kantor pos, atau kode billing resmi), dan bukan penyerahan uang tunai atau fasilitas di lapangan.
Dalam pelaksanaan tugas pengawasan, pegawai DJP maupun pihak yang mendampingi dilarang keras meminta atau menerima barang, uang, atau fasilitas apa pun. Jika di lapangan Anda menemukan indikasi pemerasan atau oknum yang bertindak di luar kewenangan, segera laporkan melalui kanal pengaduan resmi berikut:
- Kring Pajak: Telepon ke nomor 1500200 untuk penanganan cepat.
- Email Pengaduan: Kirimkan laporan tertulis ke pengaduan@pajak.go.id.
- Telepon Resmi: (021) 52970777.
- Kanal Web Resmi: pengaduan.pajak.go.id
- Whistleblowing System Kemenkeu: wise.kemenkeu.go.id (identitas pelapor dijamin kerahasiaannya).
Secara regulasi, Babinsa dan Bhabinkamtibmas hanya diposisikan sebagai mitra informasi wilayah untuk membantu DJP memetakan potensi ekonomi, dan sama sekali tidak berhak melakukan tindakan teknis perpajakan apalagi menagih pajak. Masyarakat diimbau untuk tetap tenang namun kritis. Apabila ada kunjungan pengawasan ke tempat usaha Anda, tetaplah bersikap kooperatif dan jangan ragu untuk meminta surat perintah tugas dan tanda pengenal resmi sebelum memberikan informasi apa pun.
Bila Anda ingin berkonsultasi lebih lanjut terkait persoalan hukum, segera hubungi kami di:
Telp: (021) 2206-4438
Email: info@dntlawyers.com
atau datang langsung ke kantor DNT Lawyers di Harmoni Plaza Blok F-10, Petojo Utara, Gambir, Jakarta Pusat.
 Artikel hukum ini ditulis oleh Michelle Stephanie Langelo – Intern DNT Lawyers Bali.
Referensi
Peraturan Perundang-undangan:
- Undang-Undang Nomor 34 Tahun 2004 tentang Tentara Nasional Indonesia.
- Peraturan Menteri Keuangan Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak.
- Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak.
Website Internet:
- Ady Thea DA. “Pelibatan Babinsa dalam Pengawasan Pajak Dipersoalkan, Dinilai Tak Sejalan dengan UU TNI.” Hukumonline, 22 Juli 2026.
- Al Farisi, Baharudin, dan Ardito Ramadhan. “Mabes TNI Buka Suara soal Babinsa Dikerahkan untuk Awasi Kepatuhan Pajak.” Kompas.com, 20 Juli 2026.
- Daniealdi, WT. “TNI-Polri Ikut Pengawasan Pajak di Tengah Krisis Kepercayaan Publik.” Kompas.com, 22 Juli 2026.
- Pasaribu, Quinawaty. “Babinsa akan dilibatkan dalam mengawasi kepatuhan wajib pajak – Apa dampaknya bagi warga?” BBC News Indonesia, 21 Juli 2026.